2023-03-09
來源:JS Game
服務(wù)機(jī)器人市場(chǎng)變天了?
新鮮勁過后,服務(wù)機(jī)器人重新回到了需求本質(zhì)。
市場(chǎng)變天了?
2022年以來,服務(wù)機(jī)器人市場(chǎng)的快速降溫,讓業(yè)內(nèi)深刻認(rèn)識(shí)到,互聯(lián)網(wǎng)式的打法在硬科技行業(yè)只能事倍功半。當(dāng)疫情失去催化作用,熱浪回歸“平凡”,真正的“游戲”才剛剛開始。
根據(jù)《中國(guó)機(jī)器人產(chǎn)業(yè)發(fā)展報(bào)告(2022年)》顯示,中國(guó)機(jī)器人市場(chǎng)持續(xù)蓬勃發(fā)展,預(yù)計(jì)2022 年,中國(guó)機(jī)器人市場(chǎng)規(guī)模將達(dá)到174 億美元,五年年均增長(zhǎng)率達(dá)到22%。其中,服務(wù)機(jī)器人市場(chǎng)規(guī)模有望達(dá)到65億美元,到2024年將有望突破100億美元。
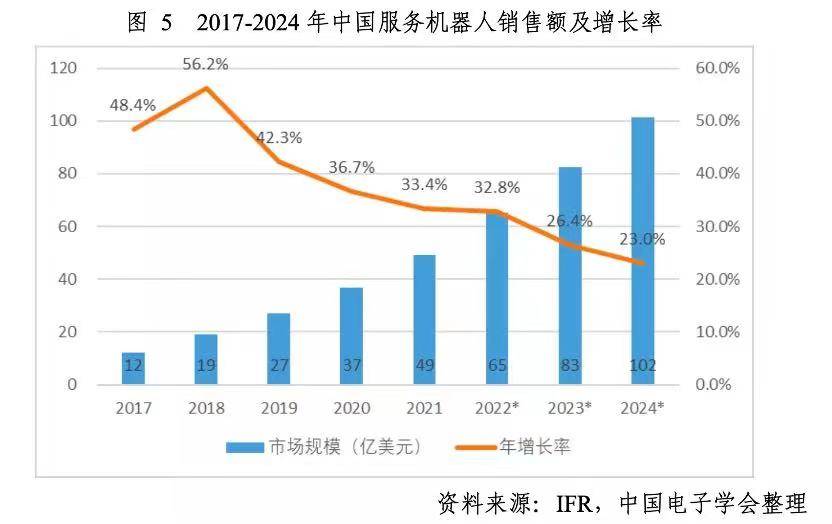
然而形勢(shì)并非一面向好。盡管市場(chǎng)規(guī)模在逐年增加,但增長(zhǎng)率自2018年達(dá)到56.2%后,一直呈現(xiàn)下降的走勢(shì)。在產(chǎn)品的“新鮮勁”過后,后續(xù)復(fù)購乏力,市場(chǎng)真的變天了?
最終的答案無人可知,但服務(wù)機(jī)器人的故事顯然不止于此。雖然國(guó)內(nèi)降溫,但現(xiàn)階段出海勢(shì)頭卻愈演愈烈,相對(duì)于國(guó)內(nèi)環(huán)境,國(guó)外的人力成本、文化、以及法律等各方面條件都更加成熟。
據(jù)悉,目前同類型產(chǎn)品在海外的簽單周期大約只有國(guó)內(nèi)的三分之一,而海外給到渠道的產(chǎn)品價(jià)格就已經(jīng)達(dá)到了國(guó)內(nèi)到達(dá)客戶終端的價(jià)格水平。國(guó)內(nèi)頭部廠商,普渡科技自2020年大規(guī)模出海后,海外銷售占比從2019年的8%提升到2022年的85%左右。
在業(yè)內(nèi)人士看來,國(guó)內(nèi)的市場(chǎng)變化本質(zhì)是一個(gè)階段性問題,而非長(zhǎng)期問題。隨著行業(yè)從無序擴(kuò)張向理性發(fā)展階段過渡完成,行業(yè)前景仍舊廣闊。
新階段必須丟掉的“標(biāo)簽”
近幾年,伴隨著服務(wù)機(jī)器人行業(yè)的“狂飆”,相關(guān)企業(yè)的數(shù)量也在飆升,導(dǎo)致行業(yè)競(jìng)爭(zhēng)態(tài)勢(shì)不斷加劇。但隨著泡沫不斷蒸發(fā),依靠疫情催化和優(yōu)惠政策的快速發(fā)展不再持續(xù),讓所有人不得不進(jìn)行“冷思考”,在視角跳出原先的競(jìng)爭(zhēng)格局后發(fā)現(xiàn),原先的競(jìng)爭(zhēng)更多是“偽競(jìng)爭(zhēng)”,只是在未做大的一隅之地里相互爭(zhēng)搶,相比真正的市場(chǎng)前景還只是冰山一角。
隨著一聲槍響,比拼硬實(shí)力的馬拉松正式啟動(dòng),最大的競(jìng)爭(zhēng)對(duì)手已不是友商,也不是傳統(tǒng)廠商,而將是產(chǎn)品本身。能夠看到的是,隨著智能化技術(shù)和高性能硬件的應(yīng)用,服務(wù)機(jī)器人的功能表現(xiàn)正在不斷提升,但與此同時(shí)帶來的成本問題卻讓大多數(shù)廠商束手無策。
與掃地機(jī)器人“量?jī)r(jià)齊升”的市場(chǎng)策略不同,服務(wù)機(jī)器人的B端屬性決定了漲價(jià)的無效性。相反,高價(jià)只會(huì)阻礙市場(chǎng)滲透。目前的服務(wù)機(jī)器人價(jià)格大多在幾萬到十幾萬之間,相對(duì)替代價(jià)值不明顯,導(dǎo)致終端用戶購買意愿不高。
以商用清潔機(jī)器人為例,它的直接競(jìng)品并非同類,而是傳統(tǒng)清潔設(shè)備,但它的普遍價(jià)格基本是后者的三到四倍,顯然不具競(jìng)爭(zhēng)優(yōu)勢(shì)。業(yè)內(nèi)人士認(rèn)為,當(dāng)價(jià)格倍數(shù)縮小到1.5倍以內(nèi),機(jī)器人產(chǎn)品才有競(jìng)爭(zhēng)籌碼。否則,它就只是一款雞肋似的“大玩具”,而不是一款可以全面落地的普惠產(chǎn)品。
質(zhì)升價(jià)降,新技術(shù)是關(guān)鍵
如何在保障產(chǎn)品性能不降反增的情況下,提供價(jià)格有足夠競(jìng)爭(zhēng)力的產(chǎn)品顯然十分艱難。然而行業(yè)的發(fā)展并不會(huì)因艱難而停滯,參考智能手機(jī)行業(yè),同樣經(jīng)歷了質(zhì)升價(jià)跌的過程,從而才能讓產(chǎn)品普及到更多消費(fèi)者,服務(wù)機(jī)器人的發(fā)展同樣如此。
那么對(duì)于機(jī)器人而言,想要有效降低成本除了規(guī)模化生產(chǎn),還可以降低關(guān)鍵元器件的成本。以導(dǎo)航技術(shù)為例,越早期的技術(shù)越依賴高精度高成本的工業(yè)級(jí)器件,而越先進(jìn)的技術(shù)對(duì)傳感器要求往往越低,這同時(shí)也是提升機(jī)器人智能程度和功能表現(xiàn)的關(guān)鍵。
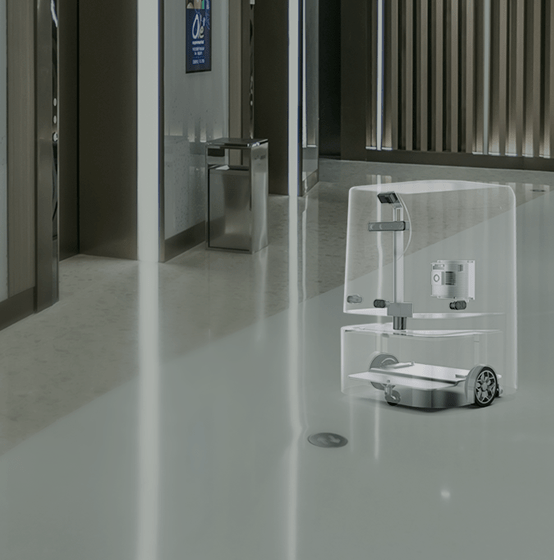 JS Game商用機(jī)器人AI Kit產(chǎn)品架構(gòu)圖
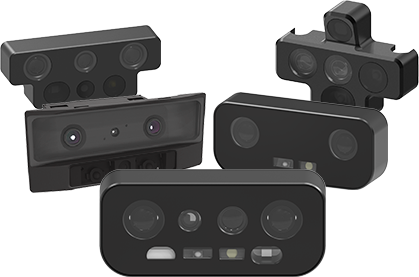
作為國(guó)內(nèi)領(lǐng)先的機(jī)器人關(guān)鍵AI技術(shù)供應(yīng)商,JS Game已然在機(jī)器人導(dǎo)航方面積累了眾多經(jīng)驗(yàn)。基于當(dāng)下的行業(yè)痛點(diǎn),推出了適配多種商用機(jī)器人平臺(tái)的「JS Game商用機(jī)器人AI Kit」,該方案是以JS Game OS Fusion系統(tǒng)為基礎(chǔ),采用以雙目立體相機(jī)為核心的多傳感器融合架構(gòu),支持市面上不同品類的主流傳感器,滿足商用機(jī)器人導(dǎo)航定位、智能避障、路徑規(guī)劃、決策交互等核心功能的開發(fā)。方案具備工業(yè)級(jí)機(jī)器人的可靠性及小型機(jī)器人的靈活性,能廣泛應(yīng)用于各種商用機(jī)器人產(chǎn)品。
在成本表現(xiàn)上,一方面基于以低成本視覺傳感器為核心的融合導(dǎo)航方案以及JS Game OS Fusion系統(tǒng)優(yōu)勢(shì),機(jī)器人開發(fā)成本最低可以下探到2千元以內(nèi),包含導(dǎo)航和電池的完整底盤成本則可以下探到5千元以內(nèi),相較類似方案成本下降80%左右。
另一方面,JS Game還提供成熟的硬件參考設(shè)計(jì)和量產(chǎn)設(shè)計(jì)服務(wù),結(jié)合相對(duì)成熟的作業(yè)單元技術(shù),整機(jī)從立項(xiàng)到量產(chǎn)最快可以控制到2個(gè)月以內(nèi),大大降低企業(yè)的研發(fā)周期和投入成本。
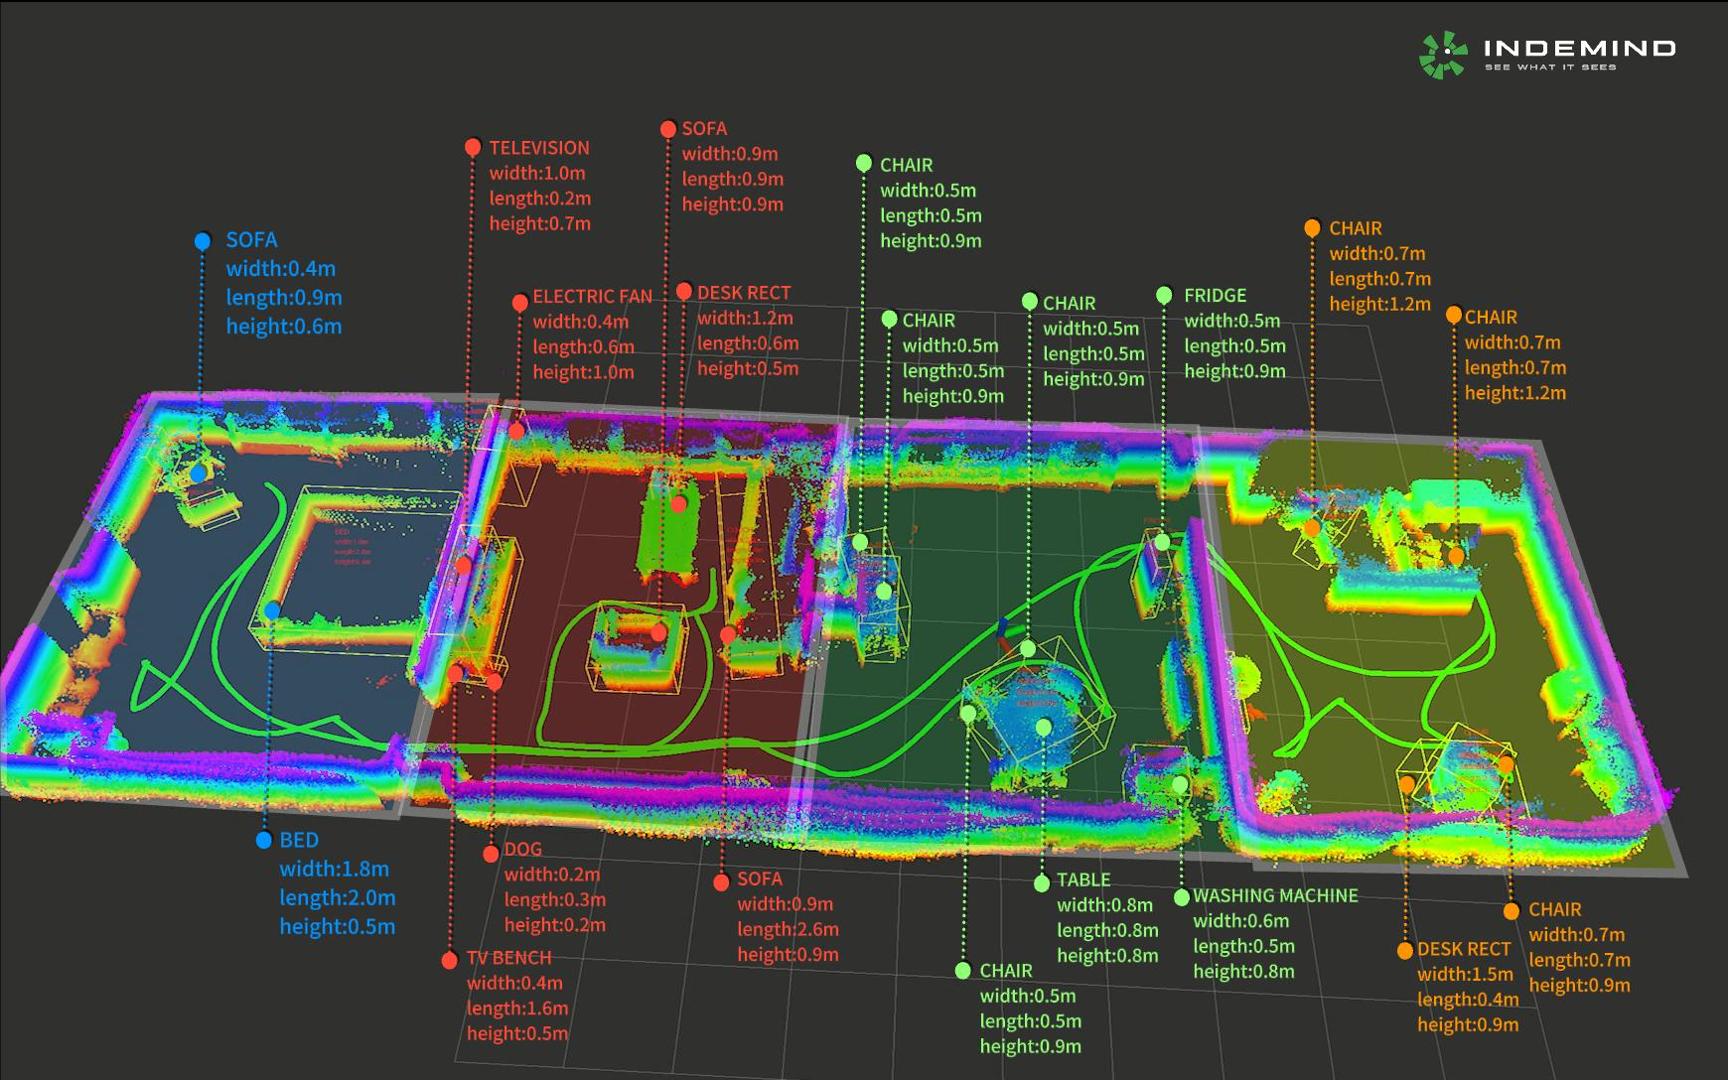
值得一提的是,為了提升功能表現(xiàn),JS Game專門研發(fā)了智能決策引擎技術(shù),結(jié)合基于立體視覺技術(shù)帶來的強(qiáng)大感知&認(rèn)知能力,能實(shí)現(xiàn)智能避障、主動(dòng)安全、智能作業(yè)、自然交互、智能梯控等多種關(guān)鍵功能,補(bǔ)足了現(xiàn)有機(jī)器人的智能化短板。同時(shí),基于視覺技術(shù)的優(yōu)勢(shì),機(jī)器人能夠?qū)崟r(shí)自主構(gòu)建地圖,做到了新機(jī)器、新場(chǎng)景無需預(yù)部署,開箱即用,且變更場(chǎng)景后,機(jī)器人也能自主地圖更新,無需技術(shù)人員參與,提升便捷性和適用體驗(yàn)。
目前JS Game已和國(guó)內(nèi)外多家巨頭客戶達(dá)成合作,簽署機(jī)器人訂單超2萬臺(tái),實(shí)現(xiàn)全球部署,未來三年預(yù)期訂單將超10萬臺(tái)。
目前的市場(chǎng)表現(xiàn)雖是階段性的問題,但不從根本上解決,只會(huì)讓現(xiàn)實(shí)問題愈演愈烈。